当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
ロールス・ロイスが気になり始めると、『一括じゃなくてローンだと、月々いくらになるんだろう』と考えますよね。
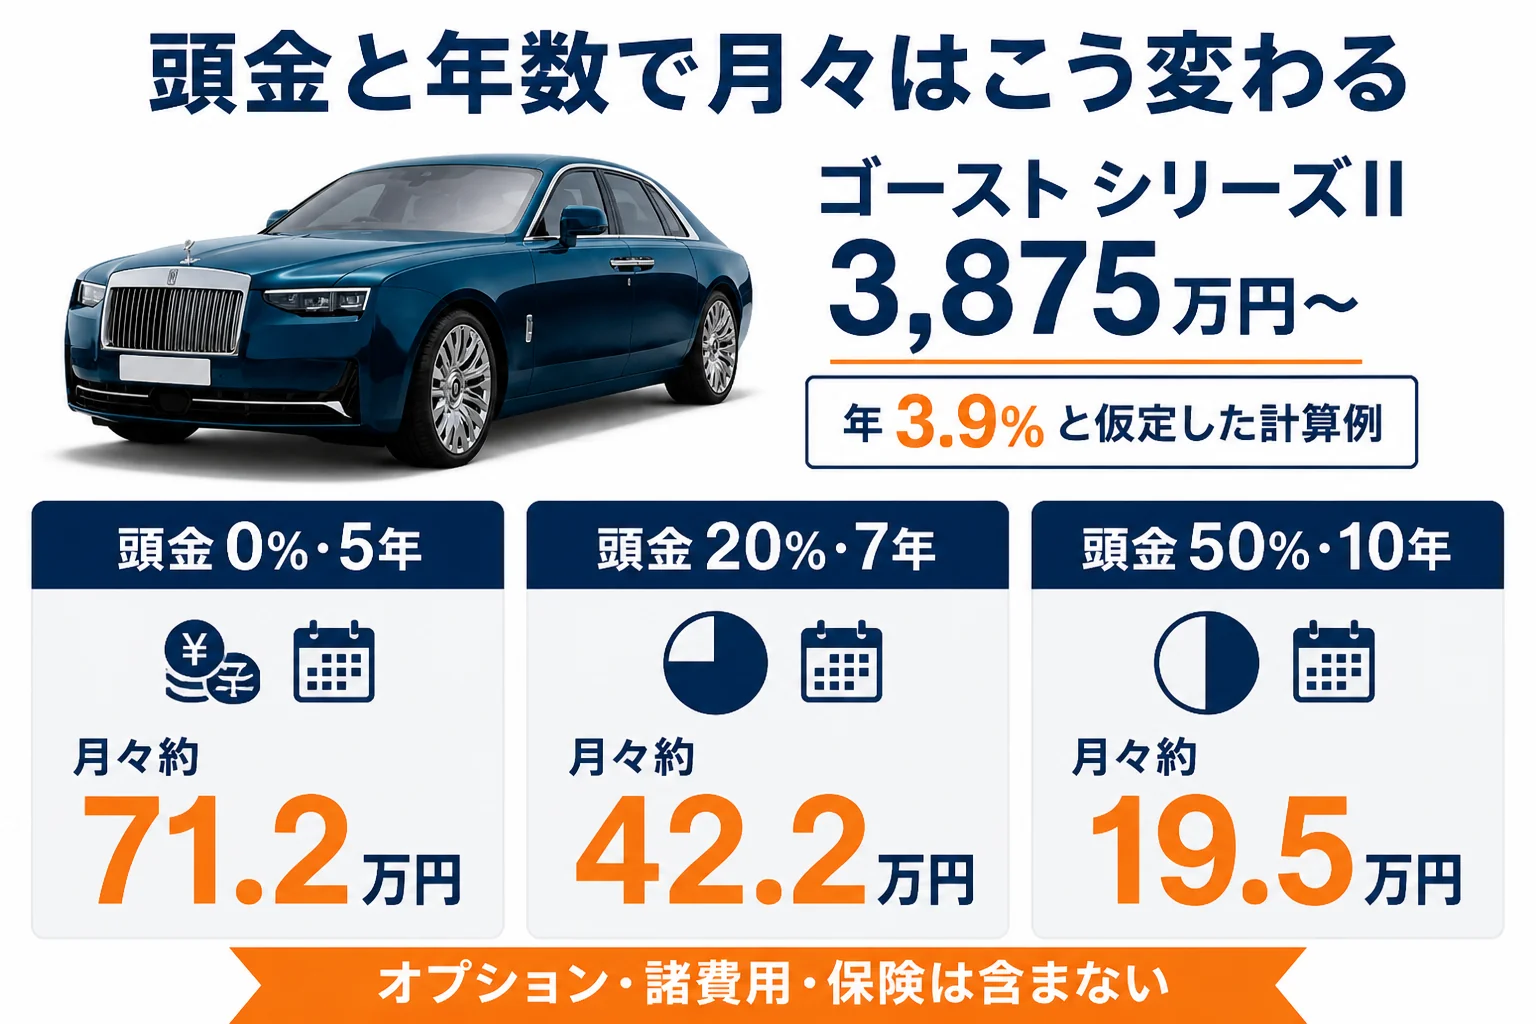
結論から言うと、一番安いゴースト シリーズII(3,875万円〜)でも、頭金20%・7年ローンで月々約42万円が目安です。金利を年3.9%と仮定した計算例で、頭金と年数を変えると月々は20万円前後から100万円超まで動きます。
この記事を読めば、モデル別・頭金別の月々の目安と、総支払額を抑えるコツが分かります。
ロールス・ロイスはローンで買える?
まず、そもそもローンを組めるのかという話からしておきますね。
ロールス・ロイスも車なので、オートローンの対象になります。正規販売店で扱う販売店系のローンと、銀行などのマイカーローンの2つが主な選び方です。
ただ、借りる金額が数千万円になるので、普通の車とは事情が違うんです。
金融機関によっては、マイカーローンの上限額が数千万円に届かないこともあります。審査の条件や上限額は金融機関ごとに違うので、申し込む先で確かめておきましょう。
| 借り方 | 申し込む場所 | 特徴 |
|---|---|---|
| 販売店系のオートローン | 正規販売店 | 購入とまとめて手続きできる |
| 銀行のマイカーローン | 銀行・信用金庫 | 金利が低めのことが多いが、上限額の確認が必要 |
| 事業用の借入・リース | 法人として契約 | 会社名義で使う場合の選び方 |
『そもそも、みんなローンで買っているの?』と気になる方も多いはずです。
支払い方法の割合は公表されていません。ただ、手元の資金を事業や運用に残したいという理由で、あえてローンやリースを選ぶ人もいます。
- ロールス・ロイスもオートローンやリースの対象になる
- 借入額が大きいので、上限額と金利を先に確かめる
- 月々を決めるのは「車両価格・頭金・年数・金利」の4つ
正規販売店と並行輸入で買い方がどう違うかは、正規ディーラーと並行輸入の違いで詳しく書いています。
月々いくら?モデル別・頭金別のシミュレーション
ここがこの記事の中心です。
新車価格は消費税込みの車両本体価格(2026年10月時点で確認できた発表時価格・facts.md準拠)を使いました。金利は年3.9%と仮定した元利均等返済の計算例です。
実際の金利は金融機関や時期で変わるので、あくまで比べるための目安として見てくださいね。
頭金0%の場合(月々の目安)
| モデル | 車両本体価格 | 5年(60回) | 7年(84回) | 10年(120回) |
|---|---|---|---|---|
| ゴースト シリーズII | 3,875万円〜 | 約71.2万円 | 約52.8万円 | 約39.0万円 |
| カリナン シリーズII | 4,645万円〜 | 約85.3万円 | 約63.3万円 | 約46.8万円 |
| スペクター | 4,800万円〜 | 約88.2万円 | 約65.4万円 | 約48.4万円 |
| ファントム シリーズII | 6,050万円〜 | 約111.1万円 | 約82.4万円 | 約61.0万円 |
頭金20%の場合(月々の目安)
| モデル | 借入額 | 5年(60回) | 7年(84回) | 10年(120回) |
|---|---|---|---|---|
| ゴースト シリーズII | 3,100万円 | 約57.0万円 | 約42.2万円 | 約31.2万円 |
| カリナン シリーズII | 3,716万円 | 約68.3万円 | 約50.6万円 | 約37.4万円 |
| スペクター | 3,840万円 | 約70.5万円 | 約52.3万円 | 約38.7万円 |
| ファントム シリーズII | 4,840万円 | 約88.9万円 | 約65.9万円 | 約48.8万円 |
頭金50%の場合(月々の目安)
| モデル | 借入額 | 5年(60回) | 7年(84回) | 10年(120回) |
|---|---|---|---|---|
| ゴースト シリーズII | 1,937.5万円 | 約35.6万円 | 約26.4万円 | 約19.5万円 |
| カリナン シリーズII | 2,322.5万円 | 約42.7万円 | 約31.6万円 | 約23.4万円 |
| スペクター | 2,400万円 | 約44.1万円 | 約32.7万円 | 約24.2万円 |
| ファントム シリーズII | 3,025万円 | 約55.6万円 | 約41.2万円 | 約30.5万円 |
『月々50万円って、家賃より高い…』と感じた方もいますよね。
そう思うのは自然です。ロールス・ロイスのローンは、月々の金額だけ見ると住宅ローン並みになります。
例えばこんな場面です。
「ゴーストを頭金なしで5年ローンにしたい」
「それだと月々約71万円です。頭金を半分入れて10年にすると、約19.5万円まで下がります」
頭金と年数の組み合わせで、ここまで変わるんです。
ビスポーク(オプション)、登録諸費用、税金、保険は入っていません。ロールス・ロイスはビスポークで数百万円単位で上がることが多いので、実際の借入額は表より大きくなりやすいです。
オプションでどれくらい総額が変わるかはビスポークの価格の考え方、税金や諸費用を入れた総額は乗り出し価格の目安で確かめておきましょう。
金利で総支払額はどれだけ変わる?
月々の金額と同じくらい大事なのが、最後にいくら払うかです。
借入額が大きいので、金利が少し違うだけで支払う利息が数百万円単位で変わります。
ゴースト シリーズII(3,875万円〜)を頭金20%、7年(84回)で借りた場合で比べてみますね。金利はどれも仮定の値です。
| 金利(仮定) | 月々の目安 | 7年間の利息の目安 |
|---|---|---|
| 年2.9% | 約40.8万円 | 約329万円 |
| 年3.9% | 約42.2万円 | 約447万円 |
| 年4.9% | 約43.7万円 | 約568万円 |
月々では3万円ほどの差でも、7年間の利息では約240万円の差になります。
『1%くらいなら気にしなくていいかな』と思いがちですよね。実は、この差でビスポークを1つ足せるくらい変わることもあるんです。
- 固定金利か変動金利かを確かめる
- 表示金利が実質年率かどうかを確かめる
- 繰り上げ返済の手数料を確かめる
- 販売店系と銀行系の両方で見積もりを取る
残価設定やリースだと月々は下がる?
月々を下げたい時に出てくるのが、残価設定型のローンとリースです。
残価設定型ローンの考え方
残価設定型は、数年後の下取り予定額(残価)を先に差し引いて、残りだけを分割で払う方法です。
例えば、ゴースト シリーズII(3,875万円〜)を頭金なし・5年・年3.9%と仮定し、残価を車両価格の30%と置いた計算例ではこうなります。
| 支払い方 | 月々の目安 | 5年後 |
|---|---|---|
| 通常ローン(60回) | 約71.2万円 | 完済 |
| 残価30%と仮定(60回) | 約53.6万円 | 残価約1,162万円を精算 |
月々は約18万円下がります。その代わり、最後に残価分を一括で払うか、車を返すか、再ローンにするかを選ぶことになります。
ロールス・ロイスで残価設定型を扱っているか、残価を何%に置けるかは販売店と時期で変わります。ここで使った30%は計算のための仮の数字です。
リースの考え方
リースは、車を「借りて」毎月の料金を払う方法です。法人で事業に使う場合に選ばれることがあります。
月々のリース料は、車両価格・期間・残価・走行距離の条件で決まります。公開された料金表があるわけではないので、見積もりを取って確かめましょう。
- 月々の支払いを下げやすい
- 数年ごとに新しいモデルへ乗り換えやすい
- 手元資金を残しておける
- 走行距離や傷で精算が出ることがある
- 最後に残価を払うと総額は増えやすい
- 契約途中の解約がしにくい
残価が高くつくかどうかは、そのモデルの値落ちしにくさで決まります。モデル別の傾向はリセールバリューの記事で見ておくと判断しやすいですよ。
月々の支払い以外にかかるお金は?
ローンの計算で見落としやすいのが、車を持つと毎年かかるお金です。
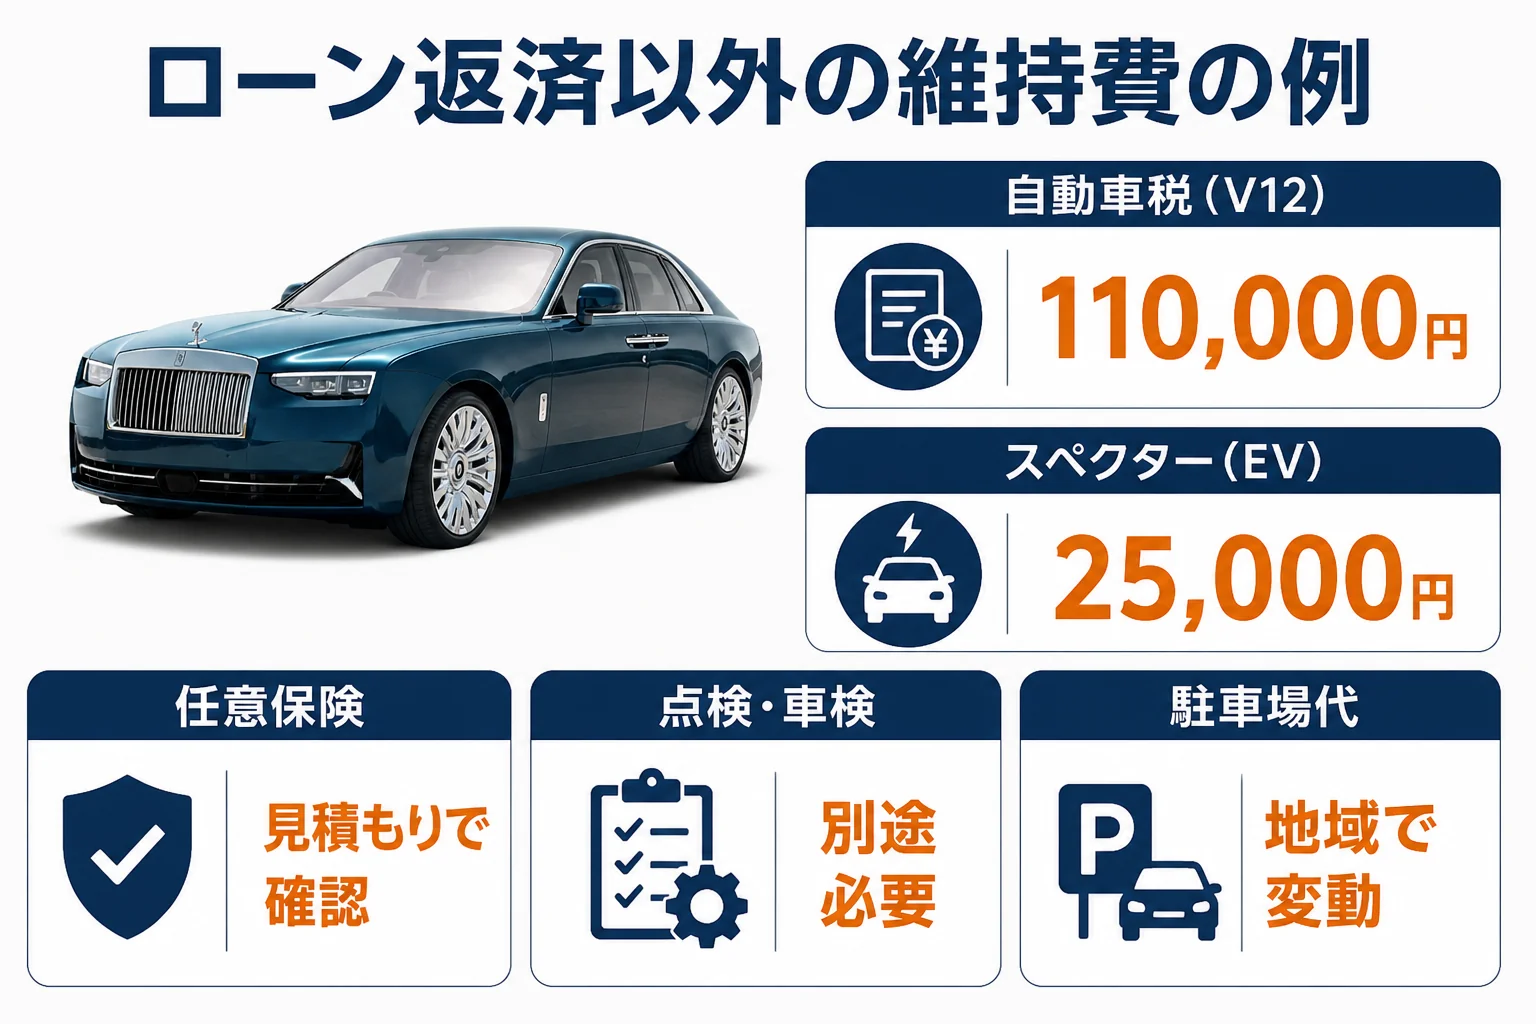
月々の返済に、これが上乗せされると考えておきましょう。
| 費用 | 金額の目安 |
|---|---|
| 自動車税(6.75L V12) | 年110,000円(2019年10月以降登録) |
| 自動車税(スペクター・EV) | 年25,000円 |
| 任意保険 | 車両価格・年齢・等級で変わる(見積もりで確認) |
| 点検・車検 | 販売店の見積もりで確認 |
| 駐車場 | 地域とサイズ制限で変わる |
『ローンさえ払えれば大丈夫』と思いがちですが、ここが大事なところです。
特に任意保険は、車両保険を付けると車両価格に引っ張られて高くなりやすいです。ローンを組む前に、保険の見積もりも一緒に取っておきましょう。
年間の維持費を項目ごとに出したい方は、維持費の内訳の記事で計算の手順を書いています。
月々の返済だけで予算を組み、保険と駐車場代を後から知って家計が苦しくなる。購入前に「返済+維持費」の合計で月々いくらになるかを出しておきましょう。
審査の前に準備しておくことは?
借入額が数千万円になると、審査で見られる書類も増えます。
審査の基準は金融機関ごとに違い、公表されていません。だからこそ、早めに準備しておくと話がスムーズなんです。
- 欲しいモデルとビスポークを決めて、正規販売店で見積もりを取る
- 頭金をいくら入れるか決める
- 販売店系と銀行系の両方で金利と上限額を確かめる
- 収入を証明する書類(源泉徴収票や確定申告書など)をそろえる
- 仮審査を出して、借りられる額と金利を確かめる
- 本審査と契約に進む
会社経営者や個人事業主の方は、確定申告書や決算書を求められることが多いです。何年分が必要かは申し込み先に確かめてみてください。
例えばこんな会話になります。
「法人名義で組むか、個人で組むか迷っています」
「使い方と経費の扱いで変わるので、税理士さんにも相談してから決めるのがおすすめです」
名義は後から変えにくいので、最初に決めておくのが安心です。
頭金と年数はどう決める?
最後に、自分に合う組み方の考え方です。
月々を下げたいなら年数を延ばす、総額を抑えたいなら頭金を増やして年数を短くする、が基本になります。
| 優先したいこと | おすすめの組み方 |
|---|---|
| 月々を下げたい | 年数を延ばす、残価設定を検討する |
| 利息を減らしたい | 頭金を増やし、年数を短くする |
| 数年で乗り換えたい | 残価設定やリースを検討する |
| 手元資金を残したい | 頭金を抑え、金利の低い借り先を探す |
ゴースト シリーズIIで言うと、頭金20%・7年で月々約42万円、頭金50%・10年なら約19.5万円です(年3.9%仮定)。
『ゴーストとカリナン、どっちにするかで月々どれくらい違う?』という方は、上の表の同じ行を見比べてみてください。頭金20%・7年なら月々約8万円の差です。
モデル選びから迷っている方は、現行全モデルの新車価格一覧やゴーストの価格と選び方も参考になります。
新車の値引きは断定できませんが、交渉の順番を知っておくと総額は変わります。ロールス・ロイスの値引き相場と交渉の順番も合わせて読んでおきましょう。
ローンを組むなら、まずは同じ条件で複数の見積もりを取って、総支払額で比べるのが近道です。
ロールス・ロイス買いたいドットコム
ロールス・ロイスの値段、先に相場を見ておく
今の車の買取相場と、ロールス・ロイスの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
新車にこだわらないなら、認定中古車で借入額そのものを下げる考え方もあります。
よくある質問
ロールス・ロイスは何年ローンまで組めますか?
最長年数は金融機関や販売店のローンごとに違います。年数を延ばすほど月々は下がりますが、利息の合計は増えます。申し込み先で上限を確かめておきましょう。
頭金なしでもローンは組めますか?
審査次第で組める場合もあります。ただ、ゴースト シリーズIIでも頭金なし・5年だと月々約71万円(年3.9%仮定)になるので、頭金を入れたほうが計画は立てやすいです。
ロールス・ロイスのリースは月々いくらですか?
公開された料金表は確認できていません。リース料は車両価格・期間・残価・走行距離で決まるので、見積もりを取って比べるのが確実です。
ビスポーク(オプション)もローンに含められますか?
車両の見積もりに含まれるオプションは、借入額に含めて組むのが一般的です。含められる範囲は販売店に確かめてみてください。
スペクターはEVなので維持費は安くなりますか?
自動車税は年25,000円で、V12モデルの年110,000円より安いです。保険や整備費は見積もりで変わるので、ローンと一緒に確かめておきましょう。
まとめ
- ゴースト シリーズII(3,875万円〜)は頭金20%・7年で月々約42万円(年3.9%仮定)
- 頭金と年数の組み合わせで、月々は20万円前後から100万円超まで変わる
- 金利が1%違うと、7年で利息が100万円以上変わることがある
- 残価設定やリースは月々を下げられるが、最後の精算と条件を確かめる
- 月々の返済に、税金・保険・駐車場などの維持費を足して予算を組む
コメント